Il magazzino di fine anno: una chiusura di cui il revisore si fida
Di navichain team
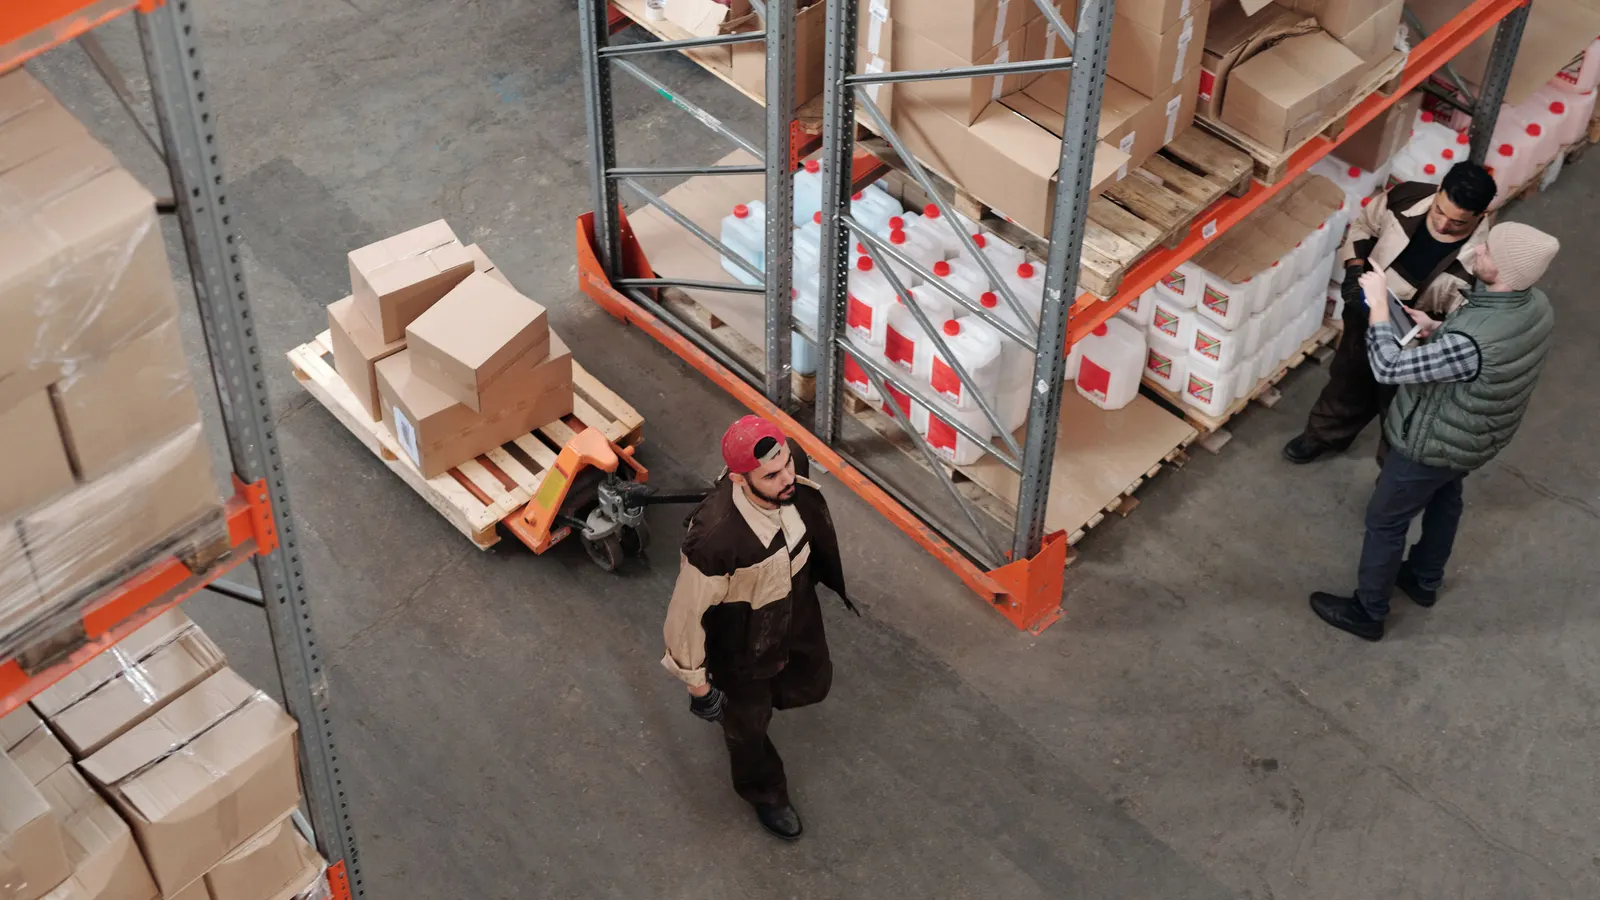
Ogni dicembre nello stesso magazzino parte lo stesso progetto. Qualcuno prenota il conteggio, qualcun altro rincorre i ricevimenti ancora aperti, e il due di gennaio arriva un foglio di calcolo che cerca di spiegare perché la giacenza, il conteggio e il libro acquisti dicono ciascuno una cosa diversa. A marzo il revisore fa una domanda a cui nessuno sa rispondere a memoria, e la risposta viene ricostruita dai documenti di trasporto dentro uno scatolone.
Niente di tutto questo è contabilità. Come viene valorizzata la giacenza alla data di bilancio è una questione per il vostro commercialista e per il revisore, e qui non c’è alcun consiglio in merito. Ma le cifre che valorizzano vengono dal magazzino, e le domande che fanno su quelle cifre sono operative. Sono tre, e sono sempre le stesse.
Le tre domande
Cosa c’era fisicamente? Un conteggio, fatto alla data di bilancio o riconciliato con essa, di cui qualcuno può dimostrare che è stato svolto correttamente: chi ha contato, dove, quando, e cosa è successo alle differenze.
Di chi era? Non tutto ciò che è sui vostri scaffali è vostro, e non tutto ciò che possedete è sui vostri scaffali. Una cifra che mescola le due cose è sbagliata in entrambe le direzioni insieme.
Da quale parte della mezzanotte cade ogni movimento? Un pallet ricevuto il 31 dicembre la cui fattura arriva a gennaio, oppure una consegna fatturata a dicembre ma uscita dalla banchina il due. Ciascuno sta in un anno su un libro e nell’altro anno sull’altro. Questo è il cut-off, ed è lì che vive davvero la maggior parte dei problemi di fine anno.
La prima domanda riceve tutta l’attenzione, perché il conteggio è l’evento visibile. Le altre due decidono se il conteggio viene creduto.
Il conteggio è la parte facile
Del conteggio abbiamo scritto separatamente, in inventari senza fermare il magazzino: contare per ubicazione, contare alla cieca, far passare ogni correzione sul libro come un movimento con una causale. Il punto di fine anno è più specifico. Un conteggio è una prova solo quando il libro con cui viene confrontato è completo fino al momento del conteggio. Se la merce è stata messa a scaffale ma non registrata, o prelevata ma non confermata, il conteggio non concorda con il sistema per motivi che non hanno nulla a che fare con una perdita, e la rettifica che registrate porta un errore di tempo dentro il saldo di apertura dell’anno successivo.
Quindi prima di ogni conteggio, i documenti aperti contano più dei contatori. Ogni ricevimento messo a scaffale e registrato, oppure deliberatamente lasciato aperto con la merce in una zona di ricevimento segnalata. Ogni prelievo confermato o rilasciato. Ogni trasferimento tra le vostre sedi ricevuto all’altro capo o visibilmente in transito. Un conteggio su un piano con documenti a metà misura la carta, non la giacenza.
Cut-off: tracciare la linea, poi scriverla
Il cut-off non è complicato, ma non perdona, perché riguarda istanti esatti e il magazzino non si ferma per loro. Le abitudini che lo rendono credibile sono piccole:
- Dare un nome al momento. Ultimo ricevimento e ultima spedizione dell’anno, a un’ora dichiarata, concordata in anticipo. Tutto ciò che arriva dopo attende in una zona segnalata ed è registrato nel nuovo anno.
- Registrare gli ultimi numeri di documento. L’ultimo ricevimento merci, l’ultima spedizione, l’ultimo trasferimento dell’anno. Con questi numeri scritti, la domanda “era di dicembre o di gennaio?” ha una risposta in una riga invece di un progetto di archeologia.
- Guardare il piazzale. Un rimorchio carico fermo fuori a mezzanotte è una domanda di cut-off su ruote. È stato spedito, o è ancora giacenza? Decidete, documentate, fotografate.
- Sapere cosa c’è tra le sedi. La merce in movimento tra due dei vostri magazzini a mezzanotte non è in nessuno dei due edifici e resta comunque vostra. Se i trasferimenti sono registrati come una spedizione da un lato e un ricevimento dall’altro, l’elenco dei trasferimenti aperti è l’elenco della merce in transito. Se non lo sono, quella merce semplicemente svanisce da entrambi i conteggi.
Se la merce su un camion del cliente o del fornitore sia già vostra dipende dalle condizioni di consegna, e questa è una domanda per chi ha scritto il contratto. Il compito del magazzino è avere i documenti che mostrano dove si trovava fisicamente la merce e quali carte si sono mosse insieme a essa.
Merce che non è vostra
Questa è la domanda che un magazzino misto sbaglia più spesso. Un vettore o un’azienda di logistica che custodisce merce per dei clienti può avere più pallet per conto di altri che propri. Alcune aziende tengono merce in conto deposito che resta del fornitore finché non viene usata. E la maggior parte delle aziende possiede giacenza che non è nel proprio edificio: in un magazzino terzo, a noleggio, su un furgone di assistenza, in conto deposito da un cliente.
Due regole mantengono tutto questo onesto. La merce custodita per altri viene contata, perché ne siete responsabili, ma è elencata contro il suo proprietario e non entra mai nella vostra cifra di giacenza. E la merce che possedete fuori dai vostri locali è elencata per ubicazione, con qualcosa da parte di chi la custodisce che la confermi.
Entrambe le regole sono facili a dicembre solo se erano vere tutto l’anno. Se la merce dei clienti è entrata con un regolare ricevimento merci e vive sul proprio libro, l’elenco di custodia è un report. Se è entrata con una telefonata e sta sugli stessi scaffali sotto i medesimi codici articolo, separarla a fine anno è un’ipotesi, ed è un’ipotesi fatta davanti a un revisore. Abbiamo trattato il lato del ricevimento in custodire la merce dei clienti.
Resi, danni e l’angolo di quarantena
Ogni magazzino ha un angolo dove le cose aspettano: resi non ancora ispezionati, merce danneggiata in attesa di una decisione sul reclamo, giacenza bloccata per una questione di qualità. Sono fisicamente presenti, spesso vostre, e abbastanza probabilmente non valgono quanto dice il sistema. Come valorizzarle non è una decisione di magazzino. Renderle visibili lo è. La merce con una condizione nota, un proprietario e uno stato può essere valorizzata da chi sa come farlo. La merce in un angolo senza etichetta viene scoperta a febbraio.
Un calendario che non finisce in un progetto di dicembre
- Ottobre e novembre: concordate la data e il perimetro del conteggio con il vostro commercialista e il revisore. Chiedete se i conteggi a ciclo continuo dell’anno possono sostenere la cifra di fine anno, e quali prove vorrebbero. È una loro decisione, ed è più economico chiederlo ora che a gennaio.
- Inizio dicembre: chiudete i documenti aperti. Vecchi ricevimenti, prelievi non confermati, trasferimenti che nessuno ha ricevuto. Ognuno di questi è una variazione che altrimenti trovereste al conteggio.
- L’ultimo giorno: date un nome al momento di cut-off, registrate gli ultimi numeri di documento, girate per il piazzale, segnalate la zona di attesa, stampate l’elenco di custodia.
- Gennaio: riconciliate il conteggio con il libro, spiegate ogni differenza sopra la vostra soglia, e archiviate le prove dove possano essere trovate quando la domanda arriva a marzo.
Lo schema di fondo è lo stesso del conteggio. Un magazzino il cui libro è corretto tutto l’anno chiude l’anno eseguendo dei report. Un magazzino il cui libro è corretto una volta all’anno lo chiude per ricostruzione, e la ricostruzione è la parte a cui nessuno crede.
In navichain, la giacenza è un libro contabile più che un numero: a magazzino per articolo e per deposito, con ogni movimento su una pista di controllo, così l’ultimo movimento prima di mezzanotte è una ricerca invece di un ricordo. Pallet e ubicazioni hanno un indirizzo, i conteggi possono essere delimitati a un deposito, una zona o un elenco di articoli ed eseguiti alla cieca, e un conteggio corregge i pallet e il libro nello stesso passaggio. La merce dei clienti in custodia entra con un documento di ricevimento sigillato e con codice a barre e resta sul proprio libro, così l’elenco di custodia è un report. La pagina del magazzino mostra il resto, e i prezzi mostrano quanto costa.