El almacén de fin de año: un cierre de stock en el que el auditor confía
Por navichain team
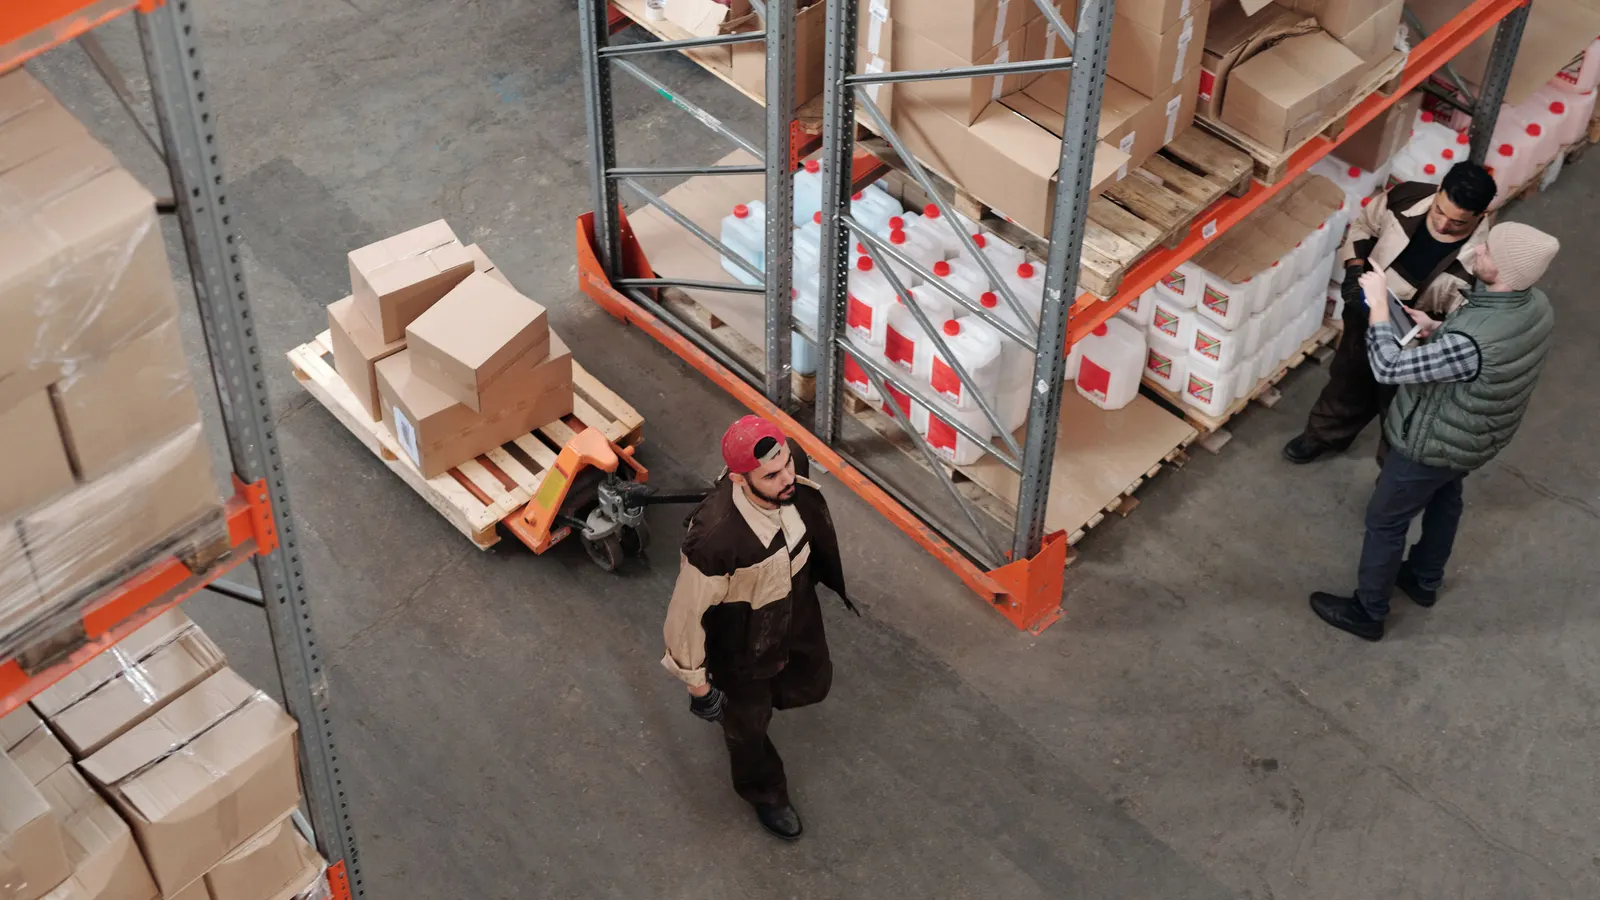
Cada diciembre arranca el mismo proyecto en el mismo almacén. Alguien reserva el recuento, otra persona persigue los recibos todavía abiertos, y el dos de enero llega una hoja de cálculo que intenta explicar por qué la cifra de stock, el recuento y el libro de compras dicen cada uno algo distinto. Para marzo el auditor ha hecho una pregunta que nadie sabe responder de memoria, y la respuesta se reconstruye a partir de albaranes guardados en una caja.
Nada de esto es contabilidad. Cómo se valora el stock en la fecha de balance es cosa de vuestro asesor contable y del auditor, y aquí no hay ningún consejo al respecto. Pero las cifras que ellos valoran vienen del almacén, y las preguntas que hacen sobre esas cifras son operativas. Son tres, y son siempre las mismas.
Las tres preguntas
¿Qué había físicamente? Un recuento, hecho en la fecha de balance o conciliado con ella, del que alguien pueda demostrar que se hizo correctamente: quién contó, dónde, cuándo, y qué pasó con las diferencias.
¿Qué parte era vuestra? No todo lo que hay en vuestras estanterías es vuestro, y no todo lo que poseéis está en vuestras estanterías. Una cifra que mezcla las dos cosas está mal en ambos sentidos a la vez.
¿A qué lado de la medianoche cae cada movimiento? Un palé recibido el 31 de diciembre cuya factura llega en enero, o una entrega facturada en diciembre que salió del muelle el día dos. Cada uno está en un año en un libro y en el otro año en el otro. Esto es el cut-off, y ahí es donde vive de verdad la mayoría de los problemas de fin de año.
La primera pregunta se lleva toda la atención, porque el recuento es el hecho visible. Las otras dos deciden si el recuento resulta creíble.
El recuento es la parte fácil
Del recuento ya escribimos por separado, en inventarios sin parar el almacén: contar por ubicación, contar a ciegas, hacer pasar cada corrección por el libro como un movimiento con un motivo. El punto de fin de año es más concreto. Un recuento solo es una prueba cuando el libro con el que se compara está completo hasta el momento del recuento. Si la mercancía se guardó pero no se registró, o se preparó pero no se confirmó, el recuento no coincide con el sistema por motivos que no tienen nada que ver con una pérdida, y el ajuste que registréis mete un error de fecha dentro del saldo de apertura del año siguiente.
Así que antes de cualquier recuento, los documentos abiertos importan más que los que cuentan. Cada recibo guardado y registrado, o dejado abierto a propósito con la mercancía en una zona de recepción señalada. Cada preparación confirmada o liberada. Cada traspaso entre vuestras propias sedes recibido en el otro extremo o visiblemente en tránsito. Un recuento sobre un suelo con documentos a medias mide el papeleo, no el stock.
Cut-off: trazad la línea y luego anotadla
El cut-off no es complicado, pero no perdona, porque trata de instantes exactos y el almacén no se detiene para ellos. Los hábitos que lo hacen creíble son pequeños:
- Nombrad el momento. Última entrada y última salida del año, a una hora fijada y acordada de antemano. Todo lo que llegue después espera en una zona señalada y se registra en el año nuevo.
- Anotad los últimos números de documento. El último albarán de entrada, la última salida, el último traspaso del año. Con esos números escritos, la pregunta “¿esto fue de diciembre o de enero?” tiene una respuesta de una línea en vez de un proyecto de arqueología.
- Mirad el patio. Un remolque cargado parado fuera a medianoche es una pregunta de cut-off sobre ruedas. ¿Se despachó, o sigue siendo stock? Decidid, documentadlo, fotografiadlo.
- Sabed qué hay entre sedes. La mercancía que se mueve entre dos de vuestros propios almacenes a medianoche no está en ninguno de los dos edificios y sigue siendo vuestra. Si los traspasos se registran como una salida en un extremo y una entrada en el otro, la lista de traspasos abiertos es la lista de mercancía en tránsito. Si no se registran así, esa mercancía simplemente desaparece de los dos recuentos.
Que la mercancía que va en el camión de un cliente o un proveedor sea ya vuestra depende de las condiciones de entrega, y eso es una pregunta para quien redactó el contrato. El trabajo del almacén es tener los documentos que muestran dónde estaba físicamente la mercancía y qué papeles se movieron con ella.
Mercancía que no es vuestra
Esta es la pregunta que un almacén mixto falla más a menudo. Un transportista o una empresa logística que guarda mercancía para clientes puede tener más palés en nombre de otros que propios. Algunas empresas tienen stock en depósito que sigue siendo del proveedor hasta que se usa. Y la mayoría de las empresas poseen stock que no está en su edificio: en un almacén de terceros, en alquiler, en una furgoneta de servicio, en depósito en casa de un cliente.
Dos reglas mantienen esto honesto. La mercancía que guardáis para otros se cuenta, porque sois responsables de ella, pero se lista contra su dueño y nunca entra en vuestra propia cifra de stock. Y la mercancía que poseéis fuera de vuestras instalaciones se lista por ubicación, con algo de quien la custodia que la confirme.
Las dos reglas son fáciles en diciembre solo si fueron ciertas todo el año. Si la mercancía de los clientes entró con un albarán de recepción en regla y vive en su propio libro, la lista de custodia es un informe. Si entró con una llamada de teléfono y está en las mismas estanterías bajo los mismos códigos de artículo, separarla a fin de año es adivinar, y es adivinar delante de un auditor. El lado de la recepción lo tratamos en guardar mercancía de clientes.
Devoluciones, daños y el rincón de cuarentena
Todo almacén tiene un rincón donde las cosas esperan: devoluciones aún sin inspeccionar, mercancía dañada esperando una decisión sobre una reclamación, stock bloqueado por una cuestión de calidad. Están físicamente presentes, a menudo son vuestros, y es bastante probable que no valgan lo que dice el sistema. Cómo valorarlos no es una decisión de almacén. Hacerlos visibles sí lo es. La mercancía con un estado conocido, un dueño y una situación puede valorarla quien sabe cómo. La mercancía en un rincón sin etiquetar se descubre en febrero.
Un calendario que no termina en un proyecto de diciembre
- Octubre y noviembre: acordad la fecha y el alcance del recuento con vuestro asesor contable y el auditor. Preguntad si los recuentos cíclicos del año pueden respaldar la cifra de fin de año, y qué pruebas querrían. Esa decisión es suya, y sale más barato preguntarlo ahora que en enero.
- Principios de diciembre: cerrad los documentos abiertos. Recibos antiguos, preparaciones sin confirmar, traspasos que nadie recibió. Cada uno es una diferencia que, si no, encontraríais en el recuento.
- El último día: nombrad el momento de cut-off, anotad los últimos números de documento, recorred el patio, señalad la zona de espera, imprimid la lista de custodia.
- Enero: conciliad el recuento con el libro, explicad cada diferencia por encima de vuestro umbral, y archivad las pruebas donde se puedan encontrar cuando llegue la pregunta en marzo.
El patrón de fondo es el mismo que con el recuento. Un almacén cuyo libro está bien todo el año cierra el año ejecutando informes. Un almacén cuyo libro está bien una vez al año lo cierra por reconstrucción, y la reconstrucción es la parte que nadie se cree.
En navichain, el stock es un libro antes que una cifra: en almacén por artículo y por almacén con cada movimiento en un registro de auditoría, de modo que el último movimiento antes de medianoche es una consulta y no un recuerdo. Los palés y las ubicaciones tienen dirección, los recuentos se pueden acotar a un almacén, una zona o una lista de artículos y ejecutarse a ciegas, y un recuento corrige los palés y el libro en el mismo paso. La mercancía de clientes en custodia entra con un albarán de recepción sellado y con código de barras y se queda en su propio libro, así que la lista de custodia es un informe. La página de almacén muestra el resto, y los precios muestran lo que cuesta.